در اینجا HELOC ها وجود دارد: وام مسکن، نسبت بدهی خانه به درآمد، معوقات معوق و سلب مالکیت در سه ماهه سوم 2026.

نظارت بر نسبت بدهی به درآمد که همه زنگ خطر را قبل از سقوط مسکن به صدا درآورد. اما تا اینجا خیلی خوب است.
توسط Wolf Richter برای WOLF STREET.
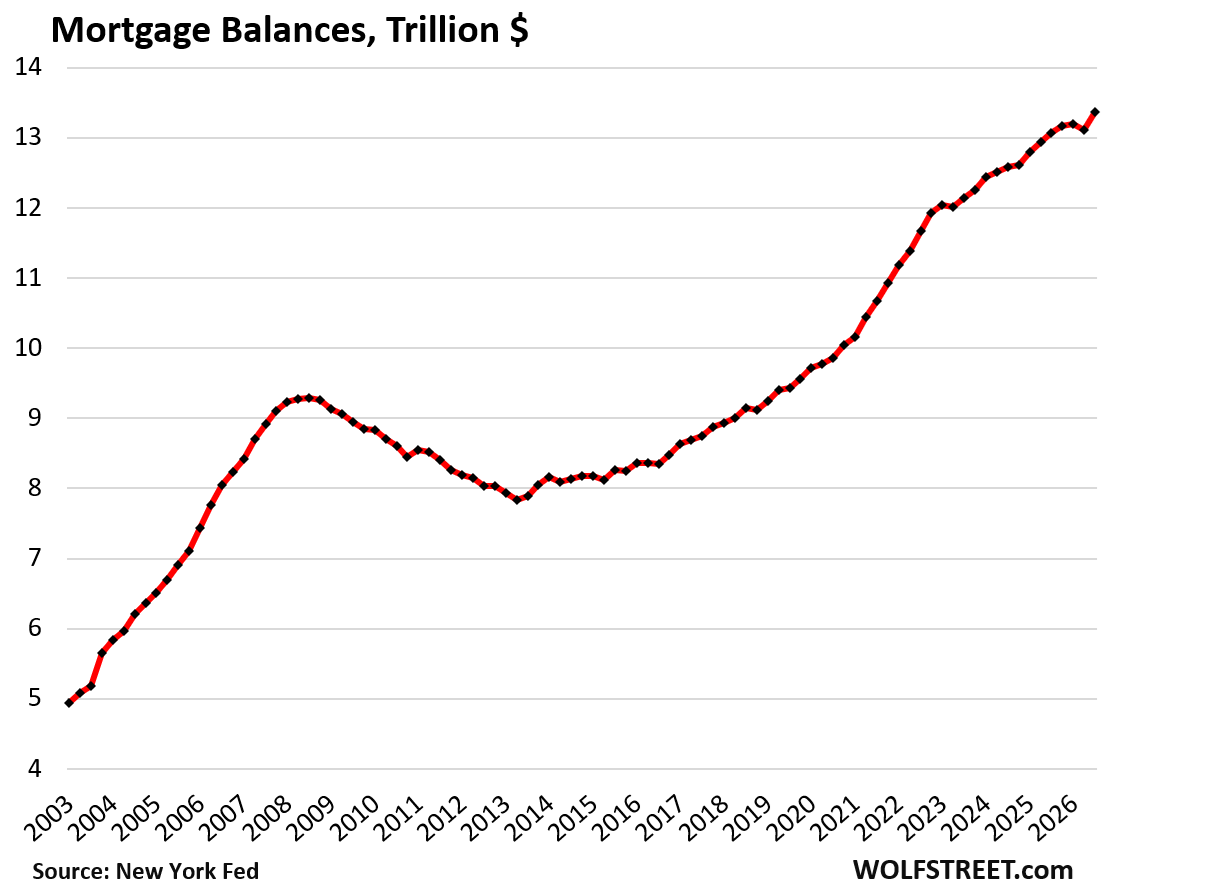
بر اساس گزارش بدهی و اعتبار خانواری فدرال رزرو نیویورک که داده های Equifax را دریافت می کند، مانده وام مسکن پس از کاهش در سه ماهه دوم، در سه ماهه سوم 257 میلیارد دلار افزایش یافت و به 13.37 تریلیون دلار رسید.
فدرال رزرو نیویورک در آن زمان توضیح داد که کاهش در سه ماهه دوم به دلیل “شکاف موقت در گزارش وام های مسکن در گزارش های اعتباری به دلیل خدمات نقل و انتقالات” بود. و اکنون دادههای از دست رفته وامهای مسکن از Q2 در Q3 لحاظ شده است و باعث جهش پس از رکود میشود.
بر اساس سال به سال، مانده وام مسکن 302 میلیارد دلار یا 2.3 درصد افزایش یافته است.
در اینجا HELOC آمده است: + 52٪ از Q1 2021.
موجودی های اعتباری خط حقوق صاحبان خانه در سه ماهه سوم 4.9 درصد و نسبت به مدت مشابه سال قبل 14.0 درصد افزایش یافت و به 481 میلیارد دلار در موجودی واقعی استخراج شده از HELOCs (بدون احتساب بخش استفاده نشده از خطوط اعتباری) رسید.
از نقطه پایین در سال 2021، موجودی HELOC 52٪ رشد کرده است.
HELOC ها وام های دارایی مسکن هستند. آنها اهرم را افزایش می دهند و در صورت عدم رعایت می توانند منجر به سلب مالکیت و از دست دادن خانه شوند، حتی اگر اولین وام مسکن جاری باشد. HELOC ها یک لایه خطر اضافی به صاحبان خانه، وام دهندگان و بازار وام مسکن اضافه می کنند و در طول بحران مسکن و وام مسکن آسیب بیشتری وارد کردند.
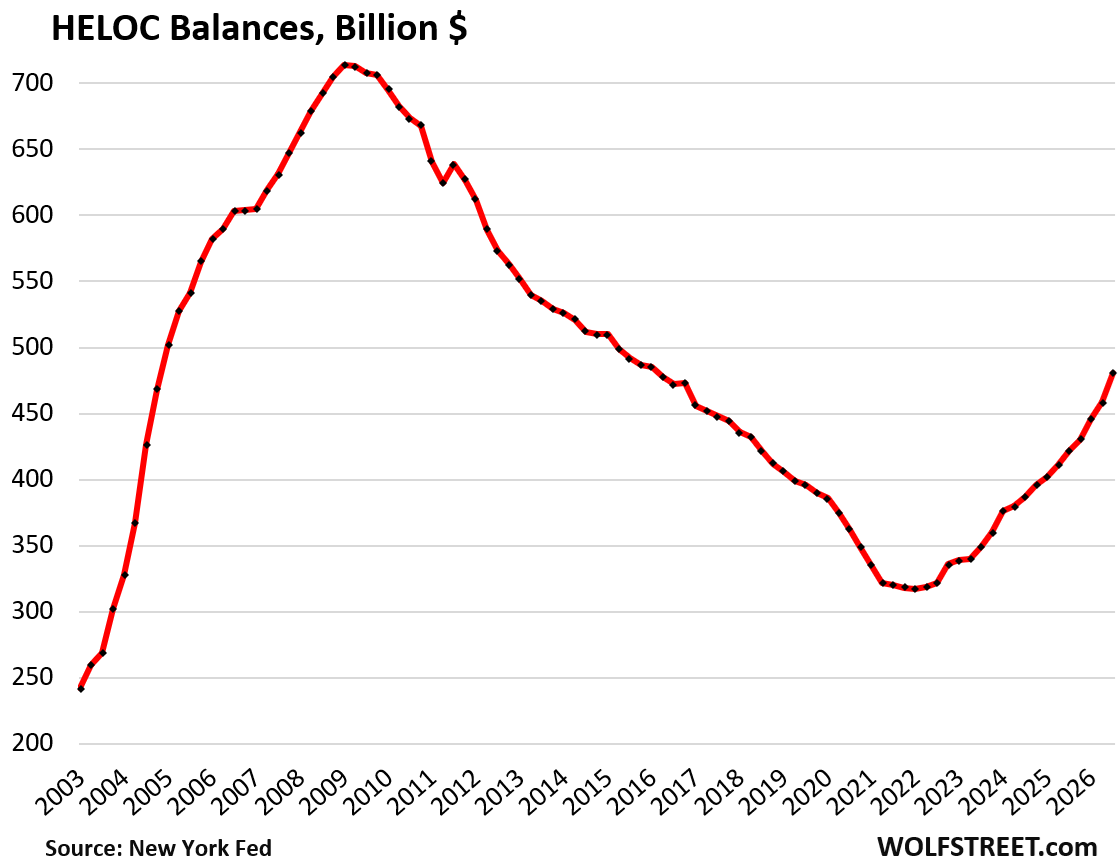
HELOC در مقابل Payoff Refinance. اگر صاحبان خانه بخواهند پول خود را از سهام خود برداشت کنند، می توانند بین تامین مالی مجدد کل وام مسکن موجود با وام مسکن جدید بزرگتر یکی را انتخاب کنند. یا حفظ وام مسکن موجود و اضافه کردن وام مسکن دوم بسیار کوچکتر، مانند HELOC. محاسبه به نرخ بهره وام مسکن اصلی بستگی دارد. اگر وام مسکن 3٪ با موجودی زیاد باشد، صاحبان خانه که به دنبال پول نقد هستند به سمت HELOC متمایل می شوند و بنابراین موجودی HELOC رشد می کند.
بار بدهی مسکن و معوقات.
نسبت بدهی به درآمد یک معیار استاندارد برای ارزیابی بار بدهی به منظور اندازه گیری ریسک اعتباری (ریسک نکول) – و در این مورد ریسک اعتباری برای کل اقتصاد است. برای دریافت کل “بدهی خانه” من تمام وام های مسکن و HELOC را ترکیب می کنم. و برای درآمد از درآمد قابل تصرف (از دفتر تحلیل اقتصادی) استفاده می کنم.
درآمد قابل تصرف شامل دستمزد پس از کسر مالیات، به اضافه درآمد حاصل از بهره، سود سهام، اجاره، درآمد مزرعه، درآمد کسب و کار کوچک، پرداخت های انتقالی از دولت و غیره است.
اما آن را خاموش می شود سود سرمایه، جایی که ثروتمندان بیشتر پول خود را بدست می آورند. بنابراین، تمام درآمدهای ناشی از طرح های جبران خسارت مبتنی بر سهام و سود سرمایه، که میلیاردرها میلیاردها دلار خود را به دست می آورند، حذف می شوند.
درآمد قابل تصرف در طول سالها رشد داشته است، زیرا تعداد خانوارها در طول سالها افزایش یافته است و درآمد خانوارها نسبت به بدهی مسکن سریعتر و سریعتر رشد کرده است، بنابراین نسبت بدهی به درآمد در طول سالها کاهش یافته است.
در سه ماهه سوم، نسبت بدهی به درآمد پس از کاهش در سه ماهه دوم به 57.2 درصد افزایش یافت. نسبتها در سهماهههای دوم و سوم، سومین و چهارمین پایینترین نسبتها در دادهها بود، پس از سه ماهه دوم سال ۲۰۲۰ و سهماهه اول ۲۰۲۱، زمانی که پرداختهای دولت درآمد قابل تصرف را مخدوش کرد.
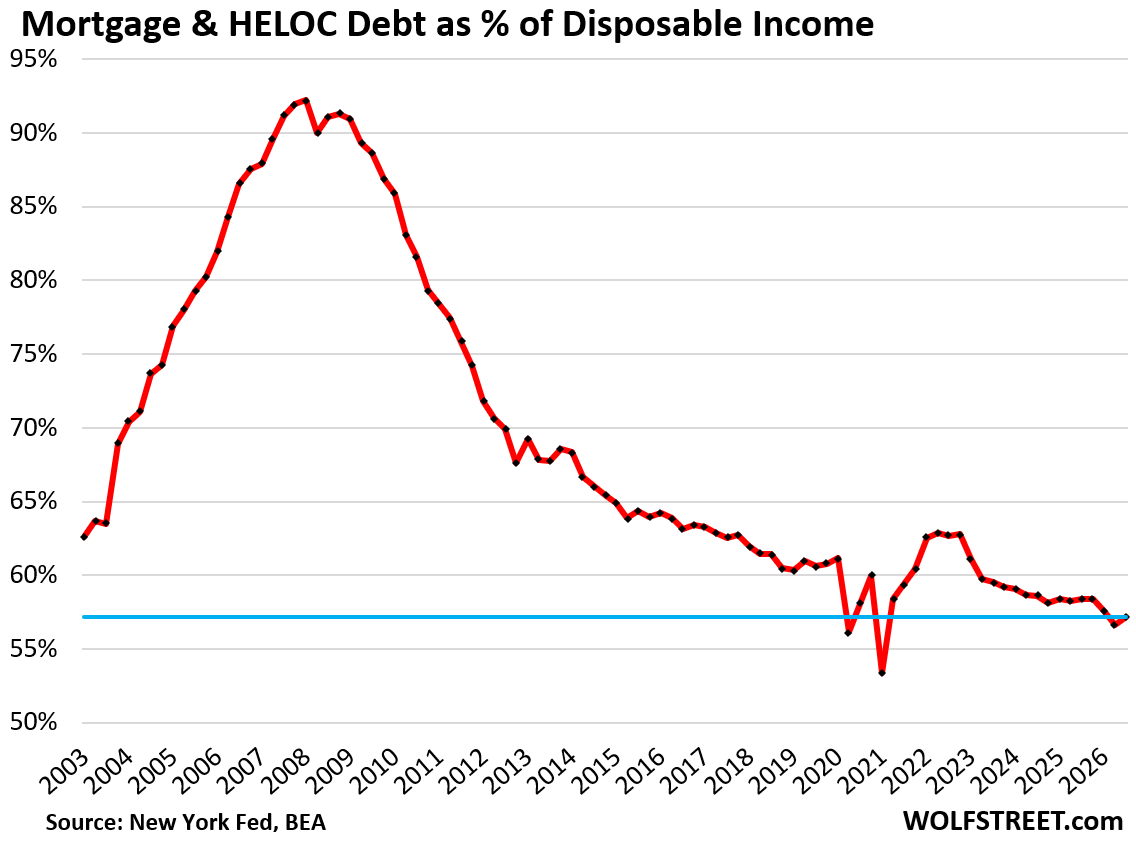
چرا از این نسبت پیروی می کنیم؟. در سال 2007، در آغاز بحران وام مسکن، این نسبت بدهی به درآمد بیش از 90 درصد بود! همه زنگهای خطر باید مدتها قبل از رسیدن به آن نقطه به صدا در میآمدند، و این کار را کردند، اما نادیده گرفته شدند.
همیشه پیشفرضها و سلب مالکیت ناشی از رویدادهای فردی، مشکلات و محاسبات اشتباه وجود خواهد داشت. افت و خیزها در شرایط اقتصادی، مانند بیکاری، تأثیر گستردهتری بر نکول و سلب مالکیت میگذارد، اما باعث ایجاد بحران در کل اقتصاد نمیشود، مگر اینکه اهرم بیش از حد بالا باشد.
بحران گسترده وامپرمز نتیجه بدهی بیش از حد مردم در املاک و مستغلات زمانی بود که قیمت مسکن شروع به کاهش کرد.
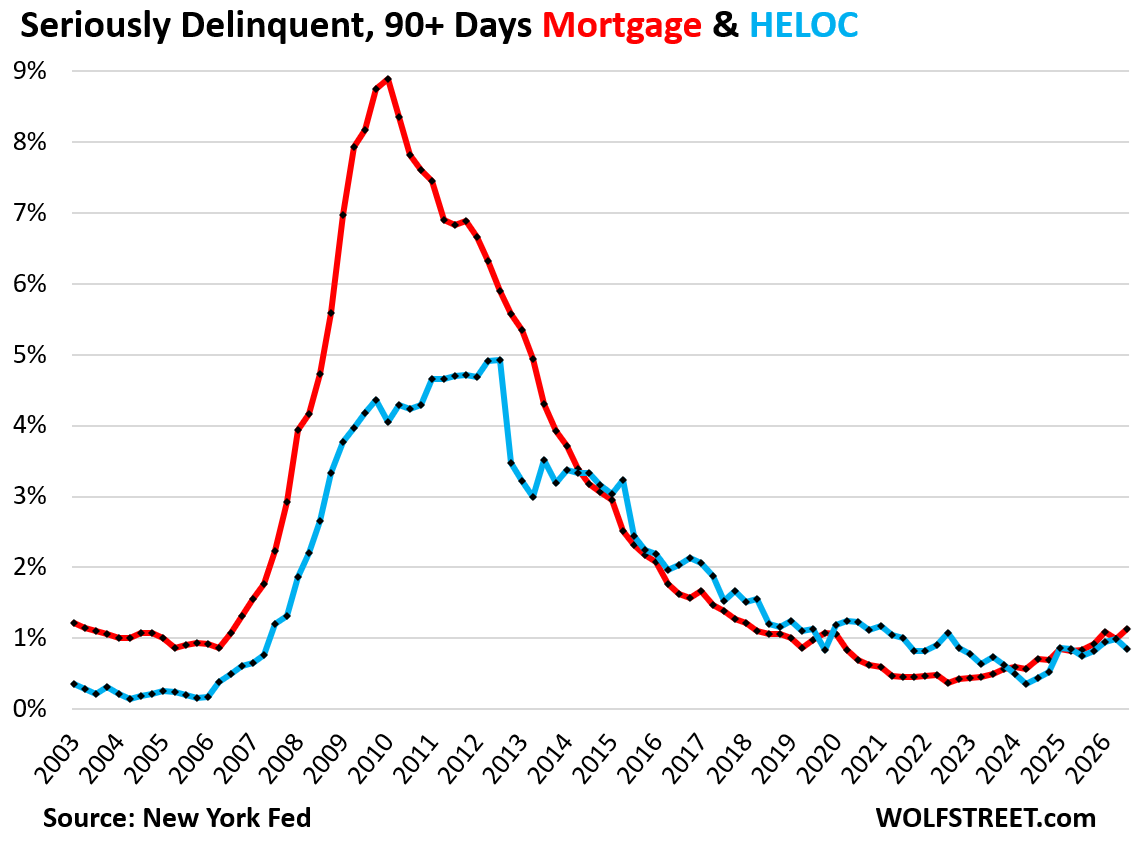
میزان بزهکاری 90 روز یا بیشتر برای وام مسکن به 1.13 درصد (قرمز) و برای HELOC به 0.85 درصد (آبی) کاهش یافت.
در طول برنامههای تحمل دوران همهگیری، وضعیت معوق از وامهای معوق حذف شد و نرخ بزهکاری را نزدیک به 0 درصد کرد.
در سه ماهه سوم، میزان بزهکاری تقریباً مشابه سالهای 2018 و 2019 و کمتر از آن در سال 2017 و سالهای قبل بوده است.
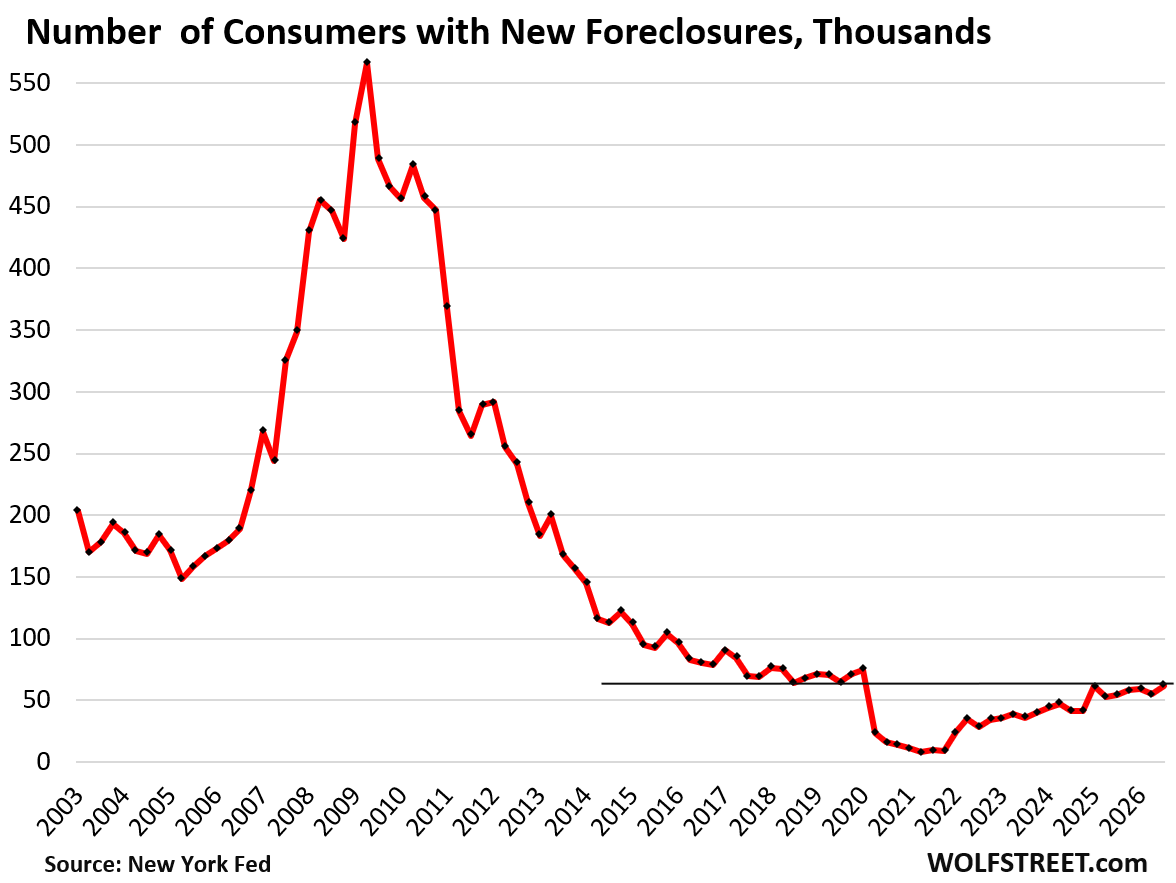
سلب مالکیت جدید در سه ماهه سوم به 61900 افزایش یافت که پایین ترین سطح سه سال قبل از همه گیری بود که بسیار کمتر از تعداد سلب مالکیت در سال های گذشته و پایین ترین رقم تاریخی بود.
در دوران تحمل وام مسکن و اقامه رهن، اقامه رهن اساساً غیرممکن بود.
اما اکنون در برخی از بازارها، به ویژه کاندوها، کاهش شدید قیمت وجود دارد، در حالی که فروش کاندوها سقوط کرده و عرضه جهش کرده است.
بنابراین من از برخی افراد، عمدتاً سرمایهگذارانی که در آپارتمان خود زندگی نمیکنند، نمیتوانند پرداختها و کارمزدهای HOA را انجام دهند و نمیتوانند کاندو را به اندازه کافی برای پرداخت وام مسکن بفروشند، انتظار دارم، وام مسکن را نکول کنند و در نهایت به سلب مالکیت بپردازند. اما هنوز به تعداد کافی اتفاق نمی افتد که بتوان یک پیشرفت قابل مشاهده را ایجاد کرد.
چرا رکود مسکن این بار بانک ها را سقوط نمی کند؟
حدود 65 درصد از کل وامهای مسکن معوق، از جمله تقریباً تمام وامهای اعطایی، توسط دولت ایالات متحده از طریق Fannie Mae، Freddie Mac، Ginnie Mae، FHA (که وامهای رهنی با پیشپرداخت کم را بیمه میکند)، ویرجینیا و غیره توسط دولت تضمین میشود. وادار کردن دولت به ضمانت صریح از بحرانهای مالی بسیاری از وامها بود.
سرمایهگذاران حدود 15 درصد از وامهای مسکنی را که واجد شرایط حمایت دولتی نبودند، در اختیار دارند و بهعنوان «برچسب خصوصی» MBS به صندوقهای اوراق قرضه و صندوقهای بازنشستگی در سراسر جهان فروخته شدند.
بانک ها و اتحادیه های اعتباری کمتر از 20 درصد از کل بدهی مسکن را در اختیار دارند و فروپاشی وام مسکن برخی پرها را به هم می زند اما تهدیدی برای از بین بردن آنها نیست.
و در صورت از دست دادن آن: بدهی خانوار، نسبت بدهی به درآمد، معوقات، سلب مالکیت، وصول و ورشکستگی در سه ماهه سوم 2026
عاشق خواندن WOLF STREET هستید و می خواهید از آن حمایت کنید؟ می توانید اهدا کنید. بسیار قابل تقدیر است. روی لیوان کلیک کنید تا متوجه شوید که چگونه: