علیرغم نرخ های بهره پایین تر، تقاضا برای وام مسکن خرید مسکن در پایین ترین حد خود قرار دارد: آیا 7%+ منطقه ممنوعه است؟

فدرال رزرو و نرخ وام مسکن
توسط Wolf Richter برای WOLF STREET.
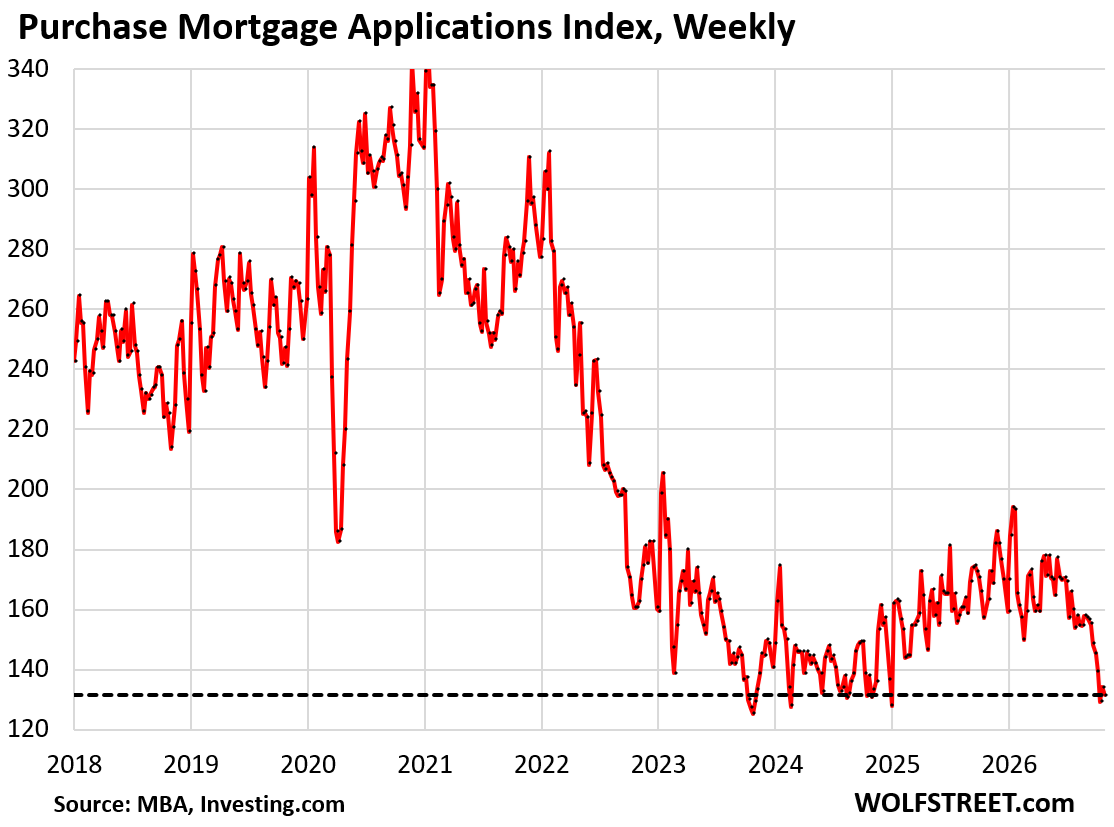
بر اساس دادههای امروز انجمن بانکداران وام مسکن، تقاضا برای وامهای مسکن خرید مسکن – که نشاندهنده تقاضای بازار مسکن است – در آخرین هفته گزارش منتهی به 30 اکتبر دوباره کاهش یافت و در پایینترین حد خود باقی ماند، که 20 درصد نسبت به سطح پایین سال قبل و 45 درصد نسبت به هفته مشابه در سال 2019 کاهش داشت.
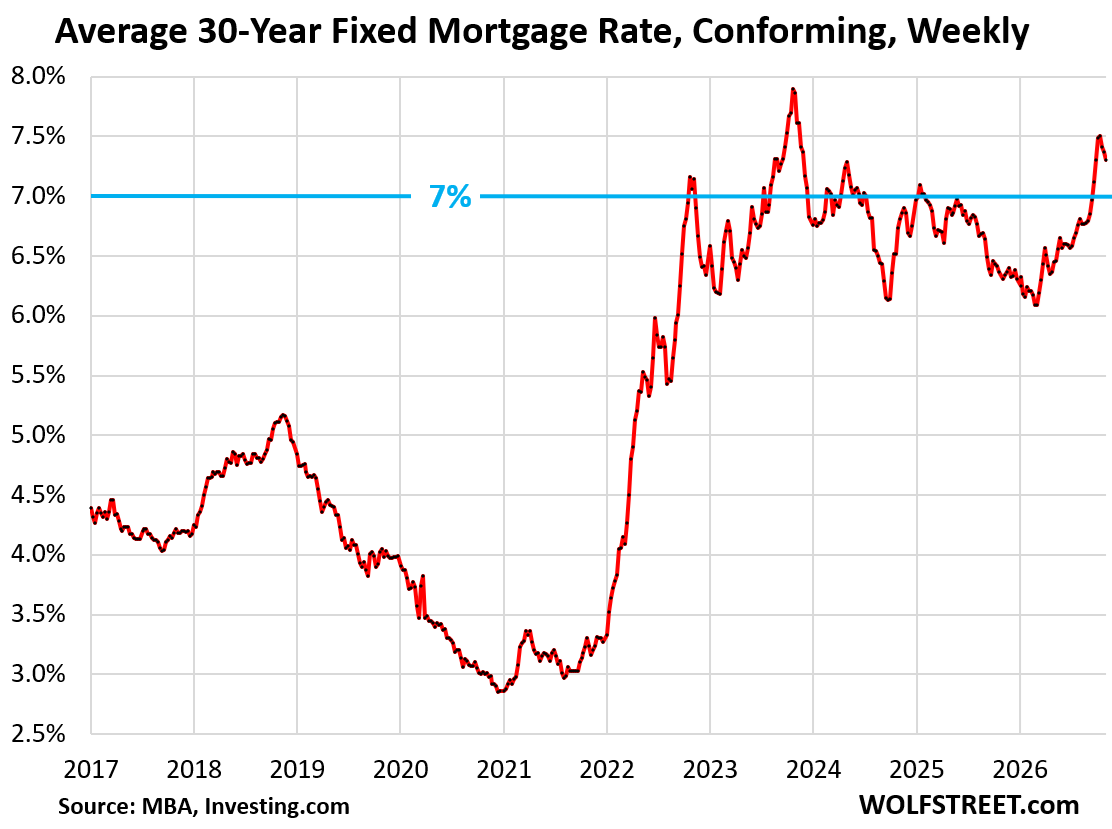
با این حال، طبق گزارش MBA امروز، نرخ وام مسکن برای سومین هفته متوالی کاهش یافت و به 7.30 درصد رسید. اما این برای کاهش تقاضای وام مسکن از پایین ترین سطح خود کافی نبود. به نظر می رسد نرخ وام مسکن در محدوده 7 درصد و بالاتر منطقه ممنوعه باشد.
درخواست های خرید وام مسکن یک شاخص آینده نگر از جهت فروش “آینده” و سپس فروش “بسته” است که در دسامبر و بعد از آن گزارش می شود. این یک نشانه بد است، زیرا فروش مسکن معلق در ماه سپتامبر به پایین ترین سطح خود در داده ها سقوط کرد و معاملات معلق شامل معاملات نقدی نیز می شود.
میانگین نرخ هفتگی وام مسکن طبق اعلام انجمن بانکداران وام مسکن امروز، برای انطباق وام های مسکن ثابت 30 ساله برای سومین هفته متوالی به 7.30 درصد کاهش یافت.
این معیار از میانگین نرخ ثابت 30 ساله وام مسکن برای بیش از چهار سال در محدوده 6 تا 8 درصد بوده است که از سپتامبر 2022 شروع شده است.
در زمانهای عادی، قبل از شروع QE و سرکوب نرخهای بهره توسط فدرال رزرو در سال 2008، این وامهای مسکن بیش از 7 درصد پایینترین حد نرمال و بلندمدت تلقی میشدند.
فدرال رزرو و نرخ وام مسکن
نرخهای وام مسکن بازده اوراق بهادار با پشتوانه وام مسکن (MBS) را دنبال میکنند، اما بالاتر، و بازده MBS بازده اوراق قرضه بلندمدت را دنبال میکنند، اما بالاتر هستند، و این اختلاف بین آنها در طول زمان متفاوت است.
نرخ های وام مسکن توسط نرخ های بهره فدرال رزرو تعیین نمی شود – که در آخرین جلسه FOMC بدون تغییر در 3.75٪ تا 4.0٪ باقی ماند. نرخهای سیاست فدرال رزرو مستقیماً فقط بر نرخهای بهره کوتاهمدت تأثیر میگذارد، مانند نرخهای بهره بازار در بازپرداختها (که توسط SOFR و دیگران پیگیری میشود)، و بهطور غیرمستقیم بر سایر نرخهای بهره کوتاهمدت مانند بازده خزانهداری تأثیر میگذارند.
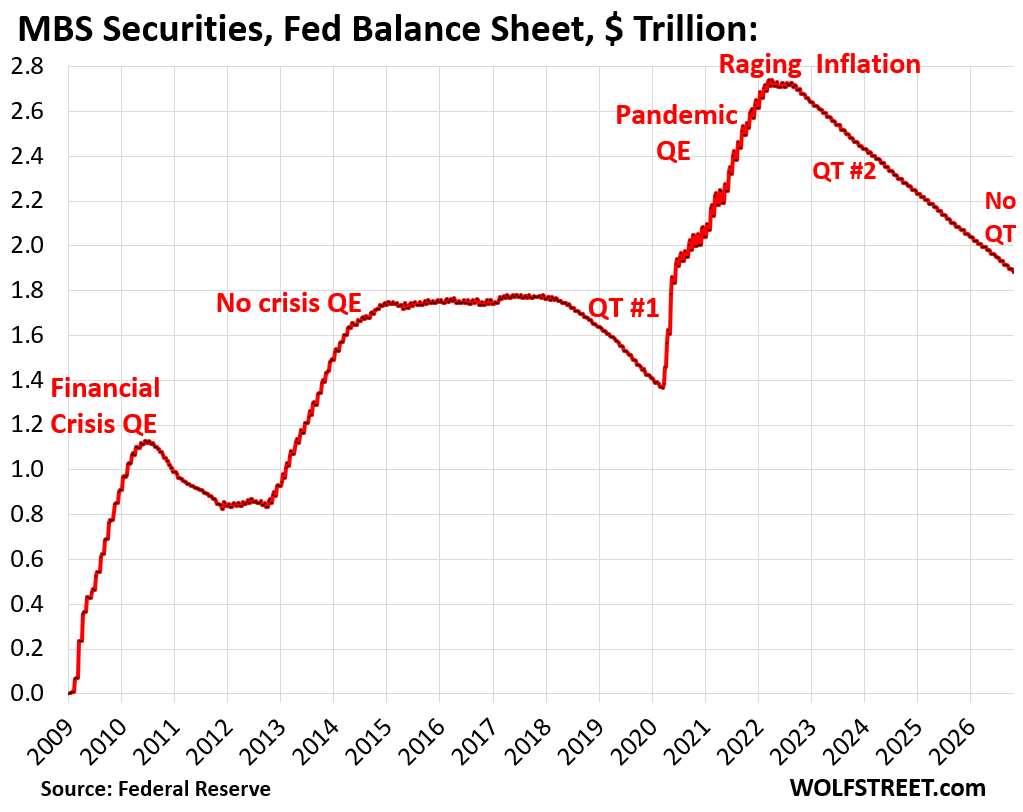
اما فدرال رزرو می تواند از طریق ترازنامه خود، نرخ های بهره بلندمدت، از جمله نرخ وام مسکن را دستکاری کند. فدرال رزرو در طول همه گیری و در عملیات QE قبلی که در سال 2008 شروع شد، تریلیون ها دلار در خزانه و MBS خرید. این خریدهای هنگفت، با پول ایجاد شده توسط فدرال رزرو در این فرآیند، بازده اوراق خزانه بلندمدت و MBS را کاهش داد و در نتیجه نرخ وام مسکن را کاهش داد، در نهایت از 202% در اوایل 10 شروع شد. افزایش، باعث بدترین انفجار قیمت مسکن در تاریخ شد.
فدرال رزرو خرید MBS را در سال 2022 متوقف کرد، زمانی که دارایی های MBS آن به 2.74 تریلیون دلار رسید و از آن زمان تاکنون MBS را دامپینگ کرده و با نرخی در حدود 15 تا 18 میلیارد دلار در ماه به کاهش MBS ادامه می دهد. پس از آن اوج، 866 میلیارد دلار MBS کاهش یافته است و موجودی آن به 1.88 تریلیون دلار کاهش یافته است.
طی دو سال گذشته، فدرال رزرو به طور مداوم گفته است که می خواهد به طور کامل از سهام MBS خود خلاص شود.
QT در نوامبر 2025 به پایان رسید، اما MBS همچنان به عدم تعادل خود ادامه می دهد زیرا فدرال رزرو پرداخت های اصلی را از MBS منتقل می کند. در دسامبر 2025، زمانی که QT به پایان رسید، فدرال رزرو شروع به جایگزینی MBS بلند مدت خارج از ترازنامه با اوراق خزانه کوتاه مدت کرد.
مشکل امروز بازار مسکن انفجار قیمت مسکن از اواسط سال 2020 تا اواسط سال 2022 است و در حال حاضر قیمت ها خیلی بالا رفته و منطقی به نظر اقتصادی نمی رسد. قیمت های بالای خانه منجر به هزینه های جاری بالا در سراسر جهان می شود، از جمله حق بیمه صاحب خانه، مالیات بر دارایی و هزینه های HOA.
و افزایش قیمت مسکن را نمی توان برای جبران هزینه های جاری بالا بدیهی دانست و قبلاً به کاهش قیمت مسکن در بسیاری از بازارها تبدیل شده است (بخوانید: عزیزم، قیمت خانه های تک خانواری در حال حاضر در 16 بازار اصلی بین 11 تا 26 درصد کاهش یافته است.)
اجاره به صورت ماه به ماه در بسیاری از بازارها به گزینه بسیار ارزانتری تبدیل شده است، از جمله اجاره خانههای تکخانوارهای جدید که برای اجاره ساخته شدهاند، یکی از داغترین روندها در املاک و مستغلات که تقاضا را از بازار خرید دور میکند.
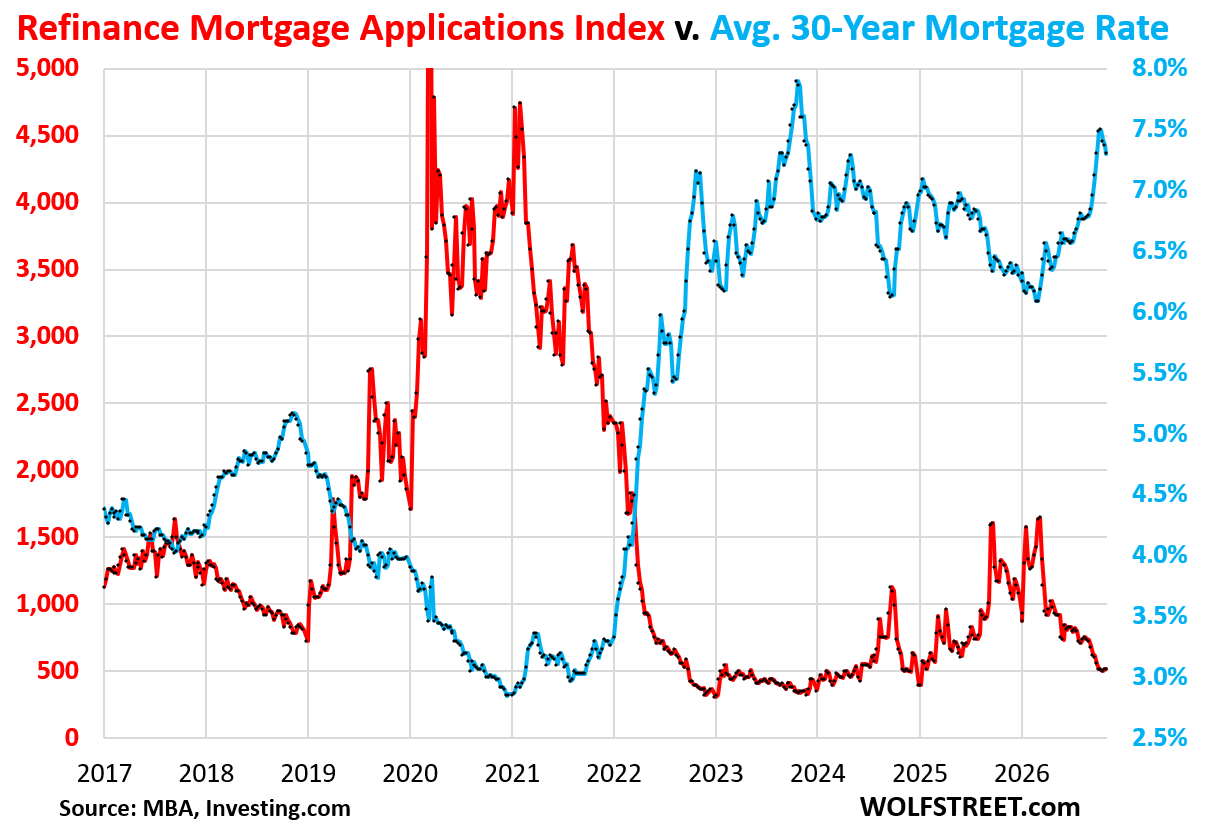
برنامه های وام مسکن برای تامین مالی مجدد خانه طبق دادههای MBA امروز، حتی با کاهش نرخهای وام مسکن، اساساً در پایینترین سطح خود در پنج هفته گذشته، 60 درصد نسبت به مدت مشابه سال قبل و 75 درصد کاهش نسبت به هفته مشابه در سال 2019، کاهش یافتند.
برنامههای تامین مالی مجدد به تغییرات نرخهای وام مسکن واکنش معکوس نشان میدهند: نرخهای بالاتر وام مسکن باعث میشود برنامههای تامین مالی مجدد از بین بروند. نرخ های پایین تر وام مسکن باعث رونق مینی تامین مالی می شود.
اما ظاهراً نرخهای وام مسکن، اگرچه سه هفته است که کاهش یافته است، به اندازهای کاهش نیافته است که فعالیتهای تامین مالی مجدد را تحریک کند. آنها هنوز بالای 7 درصد هستند و ممکن است این منطقه ممنوعه برای تامین مالی مجدد باشد.
این نمودار این رابطه معکوس بین نرخ های وام مسکن (آبی) و برنامه های بازپرداخت وام مسکن (قرمز) را نشان می دهد:
در صورتی که آن را از دست دادید: رشد موجودی مسکن خالی آمریکا
عاشق خواندن WOLF STREET هستید و می خواهید از آن حمایت کنید؟ می توانید اهدا کنید. من از آن بی نهایت قدردانی می کنم. روی لیوان کلیک کنید تا متوجه شوید که چگونه: